📌 현재 상태: 연말정산 미리보기는 계절 서비스입니다. 2025년 귀속분은 2025년 11월 10일에 개통됐고, 2026년 귀속분(2027년 1월 정산)은 2026년 11월경 개통될 예정입니다. 지금(7월)은 서비스 기간이 아니니 오픈 시기를 미리 알아두고, 그 전까지는 카드 사용 습관부터 점검해두세요. (2026년 7월 기준 정보)
3줄 요약
① 연말정산 미리보기는 매년 11월 초에 열리는 계절 서비스로, 1~9월 카드 사용액과 지난해 신고 내역을 바탕으로 예상 세액을 미리 계산해줍니다.
② 신용카드는 15%, 체크카드·현금영수증은 30% 공제율이 적용되기 때문에, 이미 총급여의 25%를 넘겨 썼다면 남은 기간은 체크카드·현금 위주로 바꾸는 게 유리합니다.
③ 지금(7월)은 서비스 기간이 아니지만, 이 원리를 미리 알아두면 11월 서비스가 열리기 전까지 남은 하반기 카드 사용 계획을 세우는 데 도움이 됩니다.
“13월의 월급이냐 세금 폭탄이냐”를 가르는 게 바로 연말정산 미리보기입니다. 서비스가 열리는 11월이 되기 전에 원리를 알아두면, 남은 몇 달의 카드 사용 습관만 조정해도 환급액이 달라질 수 있어 미리 정리해드립니다.
먼저 셀프 체크해보세요
- ☐ 올해 신용카드·체크카드·현금영수증 사용액을 대략이라도 파악하고 계신가요?
- ☐ 총급여의 25%를 이미 넘겨 쓰셨는지, 아직 못 채우셨는지 감이 오시나요?
- ☐ 홈택스 로그인 수단(공동인증서·간편인증)이 준비되어 있으신가요?
- ☐ 작년 연말정산에서 놓쳤던 공제 항목(의료비·교육비·기부금 등)이 있었는지 기억나시나요?
연말정산 미리보기란?
홈택스가 근로자의 1~9월 카드 사용액과 지난 연말정산 신고 내역을 바탕으로, 10~12월 예상 지출을 입력하면 최종 예상 환급액(또는 추가 납부액)을 미리 계산해주는 서비스입니다. 최근 3년간 총급여와 항목별 공제금액·결정세액의 증감도 그래프로 비교해볼 수 있습니다.
지출 수단별 공제율
| 지출 수단 | 소득공제율 |
|---|---|
| 신용카드 | 15% |
| 체크카드·현금영수증 | 30% |
※ 공제는 총급여의 25%를 초과한 사용액부터 적용됩니다. 즉 25%까지는 어떤 수단으로 써도 공제에 영향이 없으므로, 25% 문턱을 넘기 전까지는 혜택 많은 신용카드를 쓰고, 넘긴 뒤에는 공제율이 높은 체크카드·현금영수증으로 바꾸는 것이 유리한 전략으로 흔히 안내됩니다.
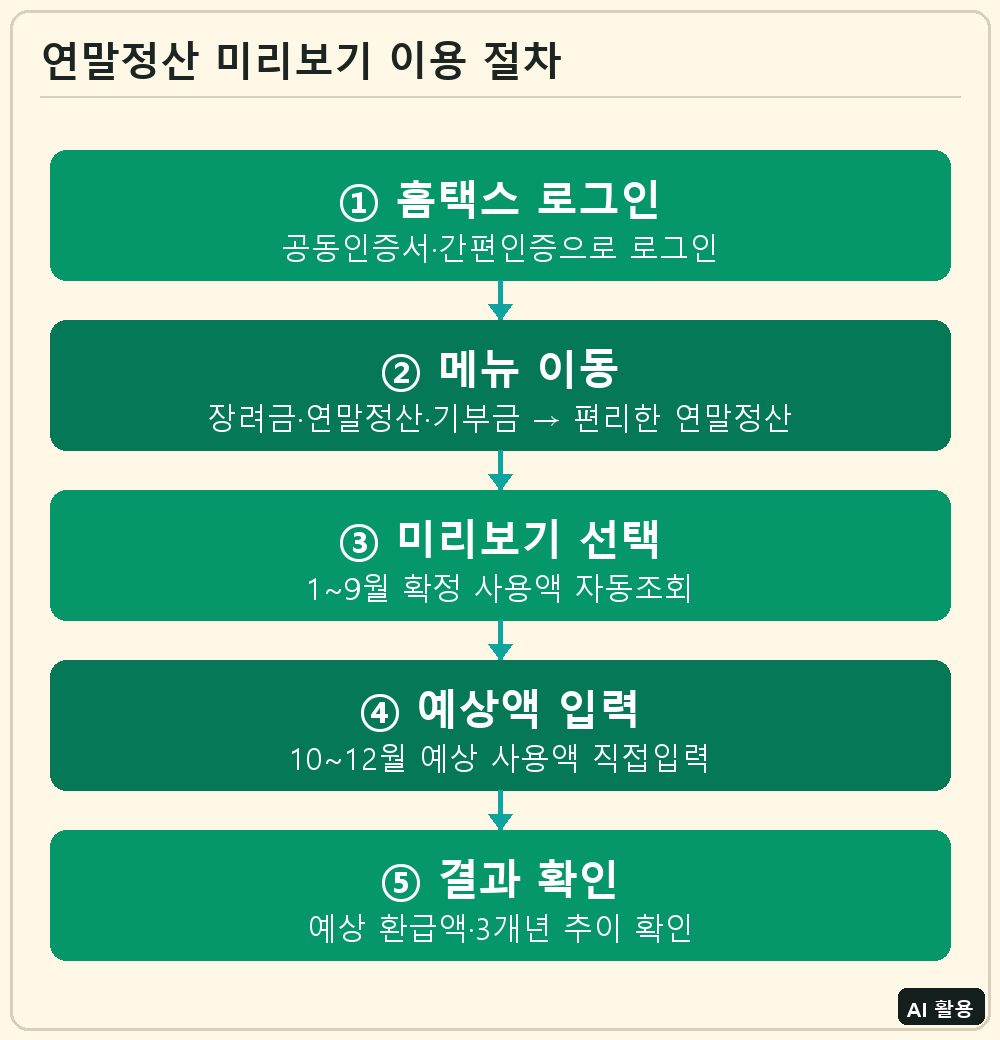
이용 절차 (서비스 오픈 시)
| 순서 | 단계 | 내용 |
|---|---|---|
| ① | 홈택스 로그인 | 공동인증서·금융인증서 또는 간편인증(카카오·PASS 등)으로 로그인 |
| ② | 메뉴 이동 | ‘장려금·연말정산·기부금’ → ‘편리한 연말정산’ 클릭 |
| ③ | 연말정산 미리보기 선택 | 1~9월 확정 사용액 자동 조회 |
| ④ | 10~12월 예상액 입력 | 남은 기간 예상 카드 사용액을 직접 입력 |
| ⑤ | 결과 확인 | 예상 환급액(또는 추가납부액)과 3개년 추이 비교 확인 |
이런 경우 놓치기 쉬워요
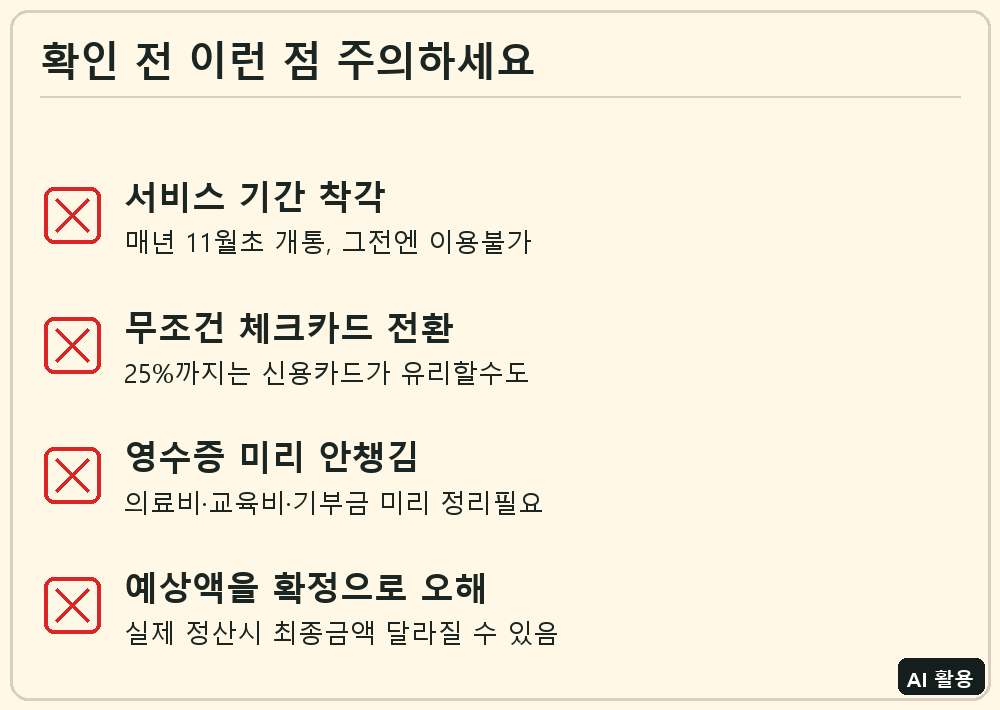
- 7~10월에 서비스를 찾아 헤맴: 매년 11월 초에나 열리는 계절 서비스라, 그 전에는 접속해도 이용할 수 없습니다.
- 공제율만 보고 무조건 체크카드로 전환: 총급여 25% 이하 구간은 어차피 공제가 안 되므로, 이 구간까지는 혜택 좋은 신용카드를 쓰는 게 오히려 유리할 수 있습니다.
- 의료비·교육비·기부금 영수증 미리 안 챙김: 미리보기 시점에 급하게 챙기려면 놓치는 항목이 생기니, 평소에 홈택스 현금영수증 등록·영수증 보관 습관을 들여두는 게 좋습니다.
- 예상액과 실제 정산액 차이를 확정으로 오해: 미리보기는 어디까지나 ‘예상’이라, 실제 1월 연말정산 때 최종 공제 자료가 반영되면 금액이 달라질 수 있습니다.
자주 묻는 질문
Q. 지금 당장 미리보기를 이용할 수 있나요?
아니요, 매년 11월 초에 개통되는 계절 서비스라 그 전에는 이용할 수 없습니다. 2025년 귀속분은 2025년 11월 10일에 열렸으니, 2026년 귀속분도 비슷한 시기에 열릴 것으로 예상됩니다.
Q. 신용카드와 체크카드 중 뭘 더 써야 하나요?
총급여의 25%까지는 공제 대상이 아니므로 이 구간은 혜택이 좋은 신용카드를 쓰고, 25%를 넘긴 이후부터는 공제율이 2배인 체크카드·현금영수증으로 전환하는 것이 일반적으로 유리한 전략입니다.
Q. 미리보기 예상액이 실제와 다를 수 있나요?
네, 미리보기는 예상치일 뿐이며 실제 정산 시점의 최종 소득·지출·공제 자료가 반영되면 금액이 달라질 수 있습니다.
📎 함께 보면 좋은 글: 국민비서 구삐 알림서비스 완전정리 · 근로장려금(EITC) 2026 신청자격·지급액 총정리 · 자녀장려금 신청방법 총정리
💡 제쿠의 한 줄 조언
연말정산은 11월에 몰아서 챙기기보다, 지금부터 홈택스 현금영수증에 카드를 미리 등록해두고 의료비·교육비 영수증을 그때그때 모아두는 게 훨씬 수월해요. 막상 미리보기가 열렸을 때 자료 찾느라 시간 쓰는 걸 줄일 수 있어요.
💡 제쿠 TIP
맞벌이 부부라면 카드 사용액을 소득이 높은 배우자 쪽으로 몰아 쓰는 게 유리한 경우가 많습니다. 다만 부양가족 공제 등 다른 조건과 얽혀 있으니, 미리보기 서비스가 열리면 두 사람 명의로 각각 시뮬레이션해보고 비교하세요.
🎯 이 글 말고도 나에게 맞는 지원금이 더 있을 수 있어요.
나이·상황 몇 가지만 체크하면 관련 정책을 바로 찾아드려요.
공식 자료 및 확인 기준
- 담당 기관: 국세청
- 자료명: 연말정산 미리보기 서비스 안내
- 정보 기준일: 2026년 7월 22일 (이후 변경될 수 있으니 신청 전 아래 공식 안내에서 재확인하세요)
- 공식 안내: 홈택스(hometax.go.kr) · 정책브리핑(2025년 귀속 연말정산 미리보기 서비스 개통 안내)
댓글 남기기